L’assurance responsabilité locative est obligatoire pour le locataire d’un logement loué vide comme résidence principale : il doit couvrir au minimum les risques locatifs (incendie, explosion, dégâts des eaux) et le prouver au bailleur. L’attestation se remet à la remise des clés, puis chaque année si le propriétaire la réclame. Selon le type de bail, la règle varie, et l’absence d’assurance expose à des suites précises.
Ce que recouvre l’assurance responsabilité locative
Cette garantie, appelée aussi garantie des risques locatifs, couvre la responsabilité du locataire envers le propriétaire pour les dommages causés au logement. Si un incendie ou un dégât des eaux abîme les murs, les sols ou les installations, l’assureur indemnise le bailleur à la place du locataire.
Elle figure dans un contrat d’assurance habitation, que le locataire choisisse une formule limitée à ce minimum ou une multirisque plus complète. La loi du 6 juillet 1989 (article 7) en fait une obligation pour les baux d’habitation, bail mobilité compris.
Quels locataires sont obligés de s’assurer
Le locataire d’un logement vide loué en résidence principale doit souscrire la garantie des risques locatifs, sans exception selon la taille du logement ou le montant du loyer. Seule cette garantie est exigée par la loi, le reste du contrat est facultatif.
Le logement meublé, la colocation, la résidence secondaire et le logement étudiant relèvent de dispositions ou de clauses particulières. Le bail indique le plus souvent l’obligation d’assurance et la façon de la justifier : mieux vaut le relire avant de signer. Dans une colocation, le bail peut prévoir une assurance unique pour tous les occupants.
Les sinistres couverts et ceux qui restent à la charge du locataire
La garantie des risques locatifs vise trois sinistres : l’incendie, l’explosion et le dégât des eaux. Le recours des voisins et des tiers est une garantie facultative, mais utile : elle indemnise l’immeuble voisin ou l’appartement du dessous touchés par un sinistre né chez le locataire.
Tout le reste est hors du minimum légal. Les meubles, vêtements et appareils du locataire ne sont pas couverts, pas plus que le vol : cela relève d’une multirisque habitation. Selon l’origine du dégât, le locataire peut aussi ne pas être responsable, comme dans le cas d’un dégât des eaux sans responsabilité du locataire.
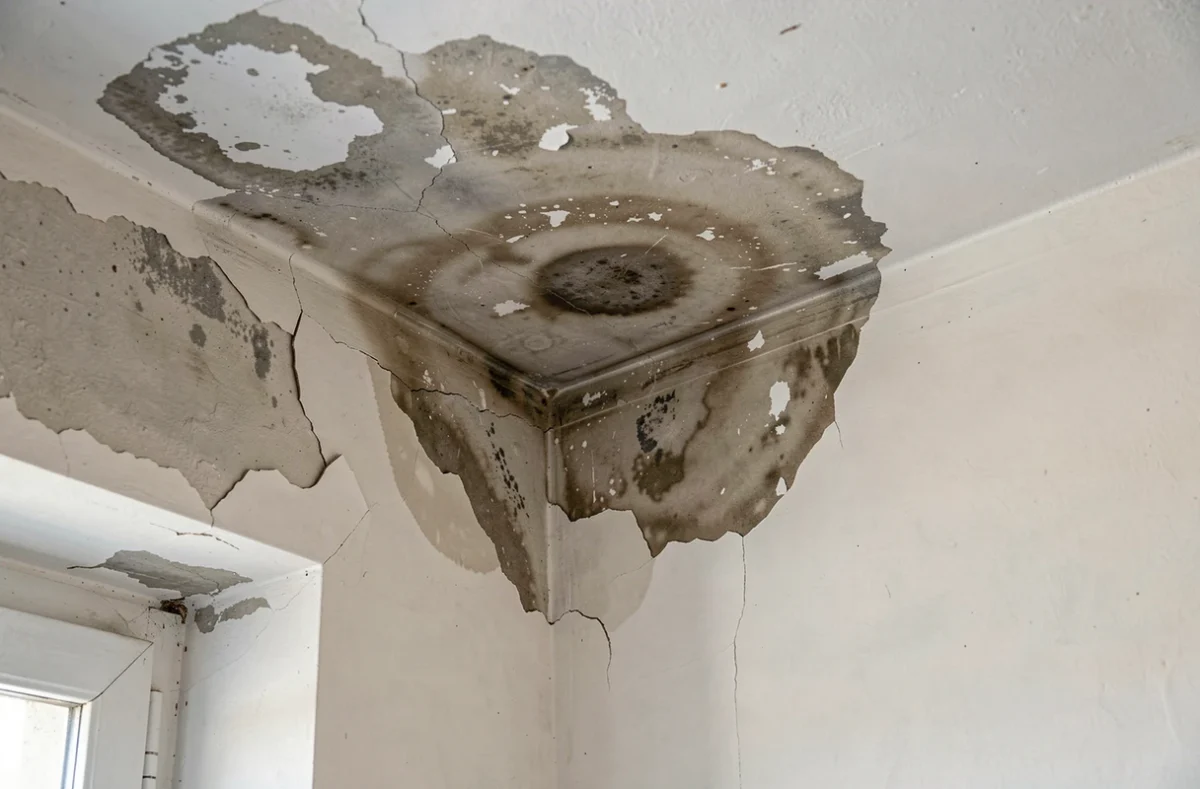
Reste la question de savoir qui règle la recherche de fuite : elle dépend de l’origine de l’infiltration et du contrat.
Même logique pour l’incendie : l’équipement en alarme se règle dans le bail, et la question de l’installation du détecteur de fumée a ses propres règles. Un détecteur en état de marche ne remplace pas l’assurance, il réduit seulement le risque de sinistre.
Attestation d’assurance : quand la fournir au bailleur
Le locataire remet son attestation à la remise des clés, puis chaque année à la demande du bailleur. Le document est délivré par l’assureur et prouve que le contrat est en cours.
Le propriétaire y vérifie que la garantie des risques locatifs apparaît bien. Les propriétaires qui confient la gestion locative à une agence lui laissent ce contrôle annuel, ce qui évite d’oublier une échéance.
Locataire non assuré : ce que peut faire le propriétaire
Le bailleur dispose de deux voies. La première passe par la clause résolutoire du bail : après un commandement délivré par un commissaire de justice, le locataire a un mois pour s’assurer. Sans effet, le bailleur doit saisir le juge pour faire constater la résiliation.
La seconde est la souscription par le bailleur pour le compte du locataire. Il envoie une lettre recommandée, laisse un mois pour fournir une attestation, puis assure le logement. La prime est remboursée par le locataire, majorée de 10 % au plus, en douzièmes avec le loyer. Une fois cette voie choisie, le propriétaire ne peut plus demander la résiliation pour défaut d’assurance.
Combien coûte une assurance responsabilité locative
Le prix varie selon la formule choisie : une garantie limitée aux risques locatifs coûte moins qu’une multirisque habitation qui protège aussi les biens du locataire. La surface, le nombre de pièces, la ville et l’étage entrent dans le calcul de la prime.
Comparer plusieurs devis avec les mêmes garanties permet de juger l’écart réel. Aucun montant n’est fixé par la loi, seul le minimum de garanties l’est.
Côté propriétaire bailleur : quelle assurance prendre en plus
L’assurance du locataire ne protège pas le propriétaire de tout. Une assurance propriétaire non occupant couvre le logement lorsque le locataire est parti, lorsque son contrat est suspendu ou lorsque les dégâts dépassent ses garanties.
Le bailleur garde donc deux documents sous la main : l’attestation du locataire et son propre contrat, à relire à chaque changement de locataire.